Midterm 2026: cosa farà la borsa nei prossimi 6 mesi? La risposta in 76 anni di dati

Autore:
Categorie:
Geopolitica e Mercati Finanziari
Pubblicato il 05 novembre 2026
Il 3 novembre gli americani sono andati a votare e il risultato è stato netto: i Democratici hanno conquistato sia la Camera sia il Senato. Da gennaio il presidente Trump dovrà governare con un Parlamento che non controlla più.
In questi giorni mi state chiedendo in tanti la stessa cosa: "E adesso, cosa succede ai miei investimenti?".
Per rispondere ho fatto quello che faccio sempre, perché è il cuore del mio lavoro: ho messo da parte le opinioni e ho interrogato i dati. Ho rielaborato 76 anni di storia della borsa americana, elezione per elezione, con lo stesso approccio quantitativo e sistematico che uso ogni giorno per costruire i portafogli.
La mia risposta è semplice: cambia molto la politica, cambia poco l'economia. E i numeri raccontano qualcosa che sui giornali non trovate.
Cosa è successo davvero
I numeri, secondo l'Associated Press (5 novembre, spoglio ancora in corso):
• Camera: 240 seggi ai Democratici e 147 ai Repubblicani, con una cinquantina di seggi ancora da assegnare. La maggioranza è a 218.
• Senato: 54 seggi ai Democratici (compresi 2 indipendenti che votano con loro) e 44 ai Repubblicani. La maggioranza è a 51.
Un presidente che perde le elezioni di metà mandato non è una notizia, è quasi una legge. Il suo partito ha perso seggi alla Camera in 20 delle ultime 23 elezioni di midterm, in media 27. Negli ultimi sessant'anni li ha guadagnati solo due volte: nel 1998 e nel 2002.
La novità è la dimensione della sconfitta, una delle più ampie dell'ultimo mezzo secolo. E il motivo è molto concreto: il costo della vita. In campagna elettorale erano stati promessi benzina a 2 dollari al gallone e mutui al 3%. Oggi la benzina costa circa 4,15 dollari e il mutuo trentennale sta sopra il 7%. Gli elettori hanno votato con il portafoglio.
Ecco il primo dato curioso. Da fine giugno, quando la popolarità del presidente è scesa sotto il 40%, la borsa ha iniziato a spostarsi da sola. Il settore sanitario, che beneficia di un Congresso democratico, è salito di circa il 19%. Il Nasdaq 100, il cuore tecnologico, ha perso circa il 6%. Una forbice di 25 punti, mesi prima del voto.
A ottobre la tecnologia è stata il settore peggiore dell'indice. E gli hedge fund erano già posizionati in modo prudente, ai minimi da diversi trimestri. Quando il risultato è arrivato, non c'era più nessuno da sorprendere.
I numeri che non trovate sui giornali
Ora la parte che preferisco. Ho preso tutte le elezioni di metà mandato dal 1950 a oggi, 19 in tutto, e ho misurato cosa ha fatto l'S&P 500 nei sei mesi successivi al voto.
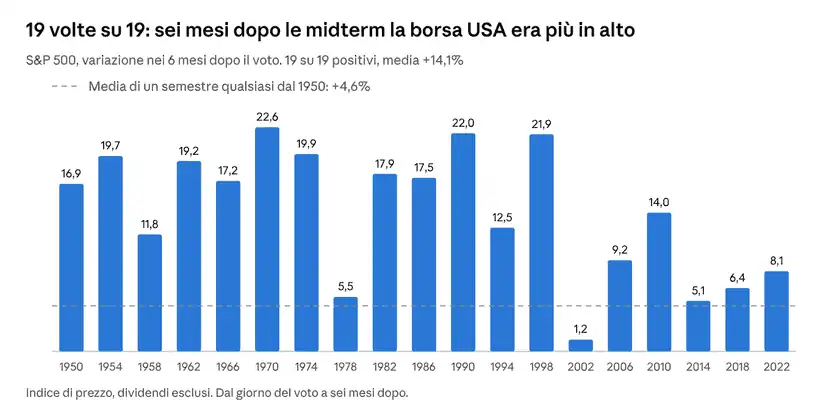
(Elaborazione di Alessandro Piola su dati S&P 500 (TradingView), elezioni di midterm 1950-2022)
Il risultato è impressionante: 19 volte su 19 la borsa era più in alto, con una media del +14,1%. Per confronto, un semestre qualsiasi dal 1950 ha reso in media il +4,6% ed è stato positivo il 70% delle volte. Se fosse solo fortuna, la probabilità di 19 successi di fila sarebbe circa 1 su 750.
Ma una media mette insieme anni molto diversi: il 1974 del crollo petrolifero, il 2002 della bolla internet, il 2022 dell'inflazione. Il 2026 non somiglia a nessuno di questi. E allora ho fatto un passo in più: ho cercato, tra le 19 elezioni, gli anni gemelli di quest'anno.
Il 2026 ha dei gemelli. Ecco cosa hanno fatto dopo
Prima, la carta d'identità di quest'anno. La borsa americana ha toccato un massimo a fine gennaio, poi, con l'inizio delle tensioni con l'Iran a febbraio, è scesa del 9% fino al 30 marzo. Da lì è ripartita con forza, oltre il 20%, fino a un nuovo massimo il 6 ottobre. Nelle ultime settimane prima del voto è rimasta ferma, chiudendo a circa il 3% sotto il massimo.
Ho confrontato il 2026 con le altre 18 midterm su quattro caratteristiche: rendimento da inizio anno al voto, calo massimo dell'anno, distanza dai massimi il giorno del voto e andamento negli ultimi tre mesi. I cinque anni più simili sono questi:
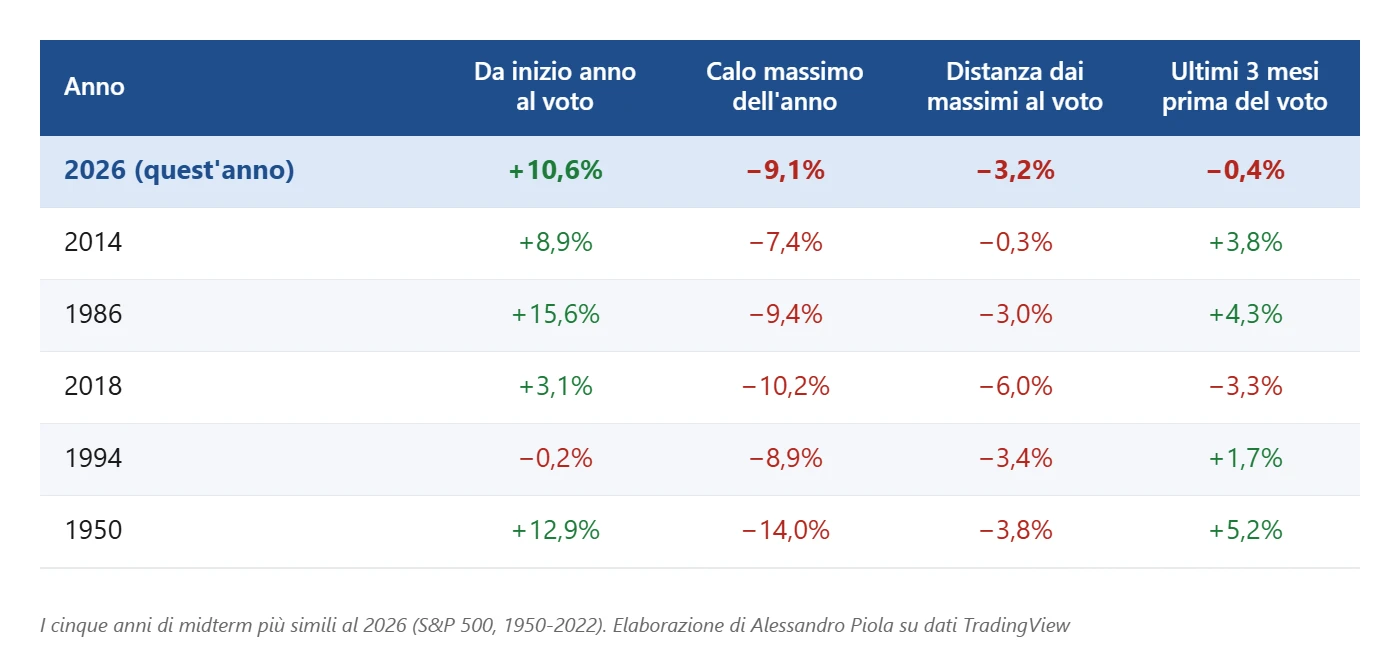
Il tratto comune: un anno positivo, una correzione contenuta sotto il 15% e una borsa vicina ai massimi al momento del voto. Niente crolli da cui rimbalzare. Ecco cosa è successo nei sei mesi successivi:
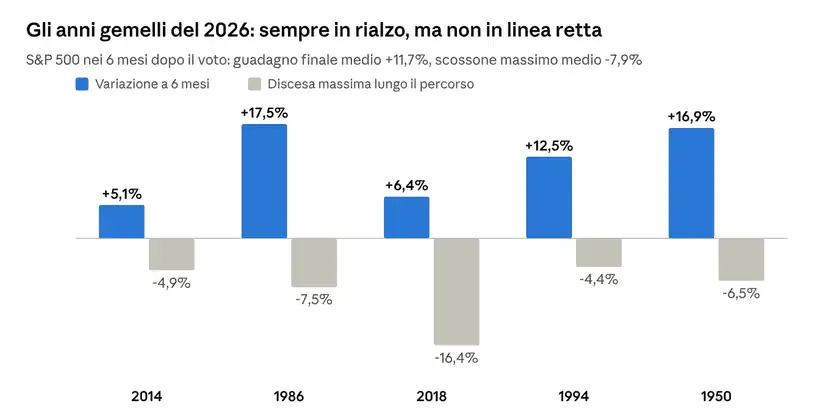
(Elaborazione di Alessandro Piola su dati S&P 500 (TradingView). Anni scelti per somiglianza con il 2026 su quattro caratteristiche)
Tre cose saltano all'occhio.
Primo: in tutti e cinque i casi la borsa era più in alto dopo sei mesi, in media dell'11,7%, e anche dopo dodici mesi, in media del 12,1%. Rispetto alla media di tutte le midterm (+14,1%) è un po' meno: senza un crollo alle spalle, la molla è meno compressa.
Secondo: il percorso non è mai stato in linea retta. In media, prima di arrivare al guadagno, c'è stato uno scossone dell'8%. E il caso più istruttivo è proprio il gemello più recente, il 2018.
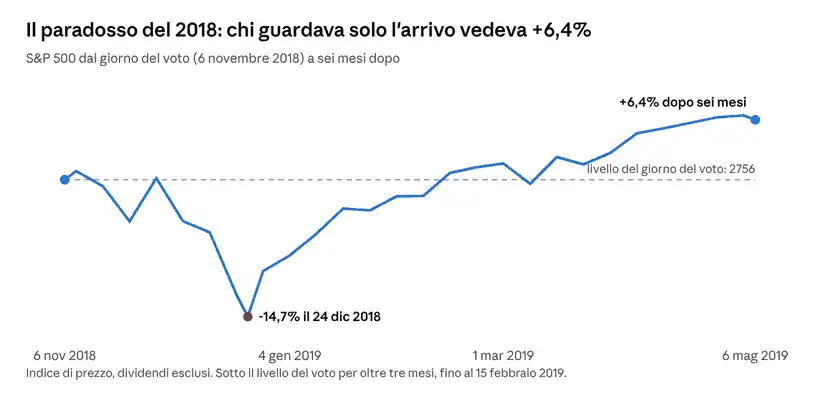
(Elaborazione di Alessandro Piola su dati S&P 500 (TradingView), 6 novembre 2018 - 6 maggio 2019)
Il giorno del voto l'S&P 500 chiudeva a 2.755 punti. Sette settimane dopo, la vigilia di Natale, era a 2.351: −14,7% dal voto, −16,4% dal massimo toccato il giorno dopo. Poi la risalita: il 15 febbraio era tornato al livello delle elezioni, e il 6 maggio 2019 segnava +6,4%.
Chi guarda solo il risultato finale vede un +6,4%. Ma chi ha vissuto quei sei mesi ha dovuto sopportare una discesa del 16% e oltre tre mesi sotto il punto di partenza. Molti, a dicembre, hanno venduto. È qui che le midterm incontrano il mio metodo: il rendimento finale non racconta il percorso necessario per ottenerlo.
Terzo: i due gemelli più vicini sono anche i più recenti, il 2014 e il 2018, e sono quelli che hanno reso meno, intorno al 5-6%. Conferma un'altra cosa che emerge dai dati: dagli anni 2000 l'effetto midterm si è affievolito, perché i mercati anticipano sempre di più.
La mia lettura? Se il 2026 si comporterà come i suoi gemelli, lo scenario più probabile è un rialzo moderato, a una cifra o poco più, con almeno un momento di paura lungo la strada. È esattamente il tipo di scenario in cui un portafoglio costruito per contenere le discese fa la differenza: non serve indovinare il rialzo, serve non farsi buttare fuori dallo scossone.
Una precisione da tecnico: sono 19 osservazioni, e i gemelli solo cinque: un campione piccolo. La statistica indica una tendenza, non promette un risultato.
Perché un Congresso diviso non mi preoccupa
C'è una cosa che ripeto spesso: i mercati non sono né rossi né blu. Guardano utili, tassi, inflazione e crescita, non il partito che governa.
Anzi, la storia dice che a Wall Street il cosiddetto "stallo" piace. Quando presidente e Congresso devono trattare su tutto, diventano improbabili le scelte radicali in un senso o nell'altro. Meno sorprese significa meno rischio.
Guardate cosa è successo, in media, nei sei mesi successivi alle elezioni di metà mandato.
Secondo BlackRock, il rendimento medio dell'S&P 500 nei sei mesi dopo il voto è stato del +5,7% negli anni senza midterm, del +10,4% quando il partito del presidente perde il controllo totale (come nel 2026), del +14,1% in media negli anni di midterm e del +16,1% quando il controllo viene conquistato o il Congresso era già diviso.
C'è un dettaglio che conferma la mia lettura. Lo scenario di quest'anno, con il partito del presidente che perde il controllo di entrambe le Camere, è quello che storicamente ha reso meno. Il mercato deve riprezzare quante leggi potranno davvero passare.
Due numeri sul "dopo". Nei 12 mesi successivi al voto la borsa americana è salita circa il 95% delle volte dal 1930. E il terzo anno del mandato presidenziale, quello che inizia ora, è storicamente il migliore del ciclo: il Dow Jones ha reso in media il 16,8%, contro il 6% del secondo anno.
Il vero motore: gli utili, non i seggi
Se i seggi contano poco, cosa conta? Gli utili delle aziende. E qui c'è la notizia che quasi nessuno ha notato. Nell'ultimo trimestre le 493 aziende dell'S&P 500 che non fanno parte delle "magnifiche sette" hanno fatto crescere gli utili del 29%. Le magnifiche sette "solo" del 18%. È la prima volta che succede dal 2022.
Nel frattempo i grandi colossi tecnologici hanno quasi raddoppiato gli investimenti in un anno, da 357 a 649 miliardi di dollari. Ma ogni dollaro in più rende meno: il margine sui ricavi aggiuntivi è sceso dal 40% al 28%. È per questo che una frenata sui data center, paradossalmente, non spaventa il mercato.
Per il 2027 le stime parlano di utili ancora in crescita, intorno al 18%, dopo il quasi 30% di quest'anno. Rallentano, ma restano solidi.
Le tre cose che guarderò da qui a primavera
Non tutto è tranquillo. Ci sono tre temi che seguirò da vicino nei prossimi sei mesi.
1. L'intelligenza artificiale e i data center. È il tema più delicato. I Democratici vogliono regole più severe sui grandi centri dati, che consumano energia e acqua. In Texas la nuova governatrice ha promesso di sospendere le nuove autorizzazioni. Non credo che il ciclo di investimenti nell'intelligenza artificiale si fermi, ma alcuni progetti rallenteranno. Il paradosso: per i colossi tecnologici spendere meno può voler dire più utili in cassa.
2. Il petrolio e l'Iran. La politica estera resta nelle mani del presidente, anche con un Congresso contrario. Una nuova escalation riporterebbe su il prezzo del petrolio e l'inflazione. È il rischio numero uno per i prossimi mesi.
3. Il debito pubblico americano. Verso metà 2027 il Congresso dovrà votare l'innalzamento del tetto del debito. Con un governo diviso il braccio di ferro è quasi certo, e potrebbe portare qualche settimana di nervosismo sui titoli di Stato. Il lato positivo: un Congresso diviso frena le spese in deficit, e questo aiuta a tenere sotto controllo i tassi.
Quanto costa investire con il cuore politico
La tentazione, dopo un'elezione, è "fare qualcosa". Di solito è l'errore più costoso. BlackRock ha fatto un conto che trovo illuminante: ha simulato chi esce dal mercato ogni volta che governa il partito che non gli piace.
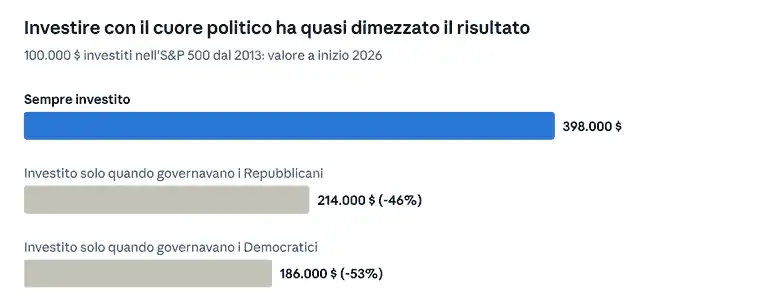
(Fonte: BlackRock, What history says about 2026 midterm elections and market performance, ottobre 2026)
Non conta se tifate a destra o a sinistra: chi ha lasciato che la politica decidesse per lui ha perso circa la metà del risultato. Il problema non è il partito, è il tempo passato fuori dal mercato.
Il patrimonio non cambia con un'elezione
Le elezioni possono cambiare gli equilibri politici in una notte. Ma il patrimonio che abbiamo costruito deve accompagnarci per anni.
È la riflessione che ho condiviso a fine ottobre con i 54 partecipanti al mio Salotto Finanziario. E i numeri di questo articolo la confermano: anche negli anni più favorevoli, la borsa ha attraversato in media uno scossone dell'8% prima di salire. Chi in quel momento ha venduto per paura, il rialzo non l'ha mai visto.
Dopo 26 anni di esperienza nei mercati, sono convinto che una buona strategia d'investimento debba unire due competenze: l'analisi fondamentale, per comprendere ciò che accade nell'economia, e l'analisi quantitativa, per trasformare le informazioni in decisioni disciplinate.
Con il Metodo MITO ho tradotto questa convinzione in un approccio basato su dati, modelli statistico-matematici e regole definite.
Perché il problema non è soltanto quanto può guadagnare un portafoglio. È quanto può perdere, quanto può durare una fase difficile e quanto quel percorso sia compatibile con la persona che lo possiede.
La strategia migliore non è necessariamente quella che mostra il rendimento più alto sulla carta. È quella che possiamo continuare a seguire anche quando i mercati mettono alla prova le nostre convinzioni.
Alessandro Piola
Articolo a carattere informativo: non è consulenza né sollecitazione all'investimento. I rendimenti passati non sono indicativi di quelli futuri. Le statistiche sulle midterm sono mie elaborazioni sull'indice S&P 500 di prezzo (dividendi esclusi, dati TradingView, 1950-2026). Dati al 5 novembre 2026.
Fonti e spunti: Morgan Stanley, Goldman Sachs, J.P. Morgan AM, Fidelity e Denise Chisholm, Fidelity, BlackRock e BlackRock Investment Institute, Invesco, Eurizon, Pictet AM, Jupiter AM, Yahoo Finance, Associated Press, dati di mercato TradingView.
Diffondi questo contenuto
